


Comparez les Propositions et Gagnez 15% !
174 spécialistes en complémentaire retraite !

Compte pénibilité : vos droits à la retraite en 2026
-
 Guide
-
 Temps de lecture : 10 min
-
 Epargne retraite (PEE, PERCO)
Sommaire
Depuis la réforme des retraites de 2023, le C2P est redevenu un enjeu clé pour les salariés exposés aux métiers pénibles. Il permet d'acquérir des points pour compenser ces risques, et ainsi bénéficier de droits à la retraite supplémentaires : départ anticipé, majoration de durée d'assurance, ou encore financement de formations. Avec le relèvement de l'âge légal de départ à la retraite à 64 ans, le C2P est plus que jamais un levier stratégique pour anticiper sa fin de carrière.
Cet article décrypte pour vous le fonctionnement du compte pénibilité, ses avantages, et surtout, comment il s'articule avec les dispositifs d'épargne retraite (PER, PERECO, etc.). Nous verrons ensemble comment optimiser votre stratégie de fin de carrière en tirant parti de ce dispositif, et comment il peut s'intégrer à votre plan d'épargne retraite pour vous assurer une retraite confortable et bien méritée.
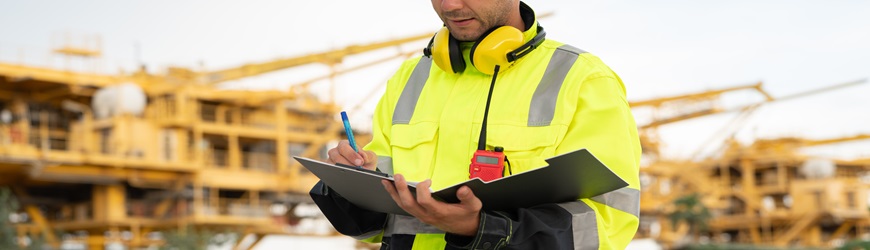
Le compte pénibilité : un dispositif spécifique pour les travailleurs exposés
Le compte professionnel de prévention (C2P), ou compte pénibilité, est un outil essentiel pour reconnaître et compenser les effets de l'exposition à des risques professionnels. Il s'adresse aux salariés affiliés au régime général de la Sécurité sociale ou à la Mutualité Sociale Agricole (MSA) ayant été exposés à un ou plusieurs facteurs de risques au-delà de certains seuils. Depuis le 1er septembre 2023, ces seuils ont été abaissés pour plusieurs facteurs, élargissant l'accès au dispositif à un plus grand nombre de salariés.
Rappel des conditions d'éligibilité au C2P
Pour être éligible au compte pénibilité, il faut remplir plusieurs conditions :
- Être salarié du secteur privé ou agent contractuel de la fonction publique affilié au régime général.
- Être exposé à un ou plusieurs facteurs de risques professionnels (voir liste ci-dessous) au-delà des seuils réglementaires.
- Avoir une durée de contrat de travail d'au moins un mois.
- Ne pas être en CDI à temps plein avec une exposition nulle — l'exposition effective doit être constatée et déclarée par l'employeur via la DSN (Déclaration Sociale Nominative).
Présentation des différents types de risques pris en compte
Le C2P prend en compte six facteurs de risques professionnels, définis par le Code du travail. Depuis la réforme de 2023, les seuils ont été abaissés pour faciliter l'acquisition de points :
- Travail de nuit : effectué entre 21h et 6h. Seuil en 2026 : 100 nuits par an (abaissé depuis le 1er septembre 2023, contre 120 auparavant).
- Travail répétitif : mouvements répétitifs sollicitant les membres supérieurs à une fréquence élevée.
- Travail en équipes successives alternantes : travail posté alternant les équipes. Seuil en 2026 : 30 nuits par an (abaissé depuis le 1er septembre 2023, contre 50 auparavant).
- Travail en milieu hyperbare : interventions en milieu où la pression est supérieure à la pression atmosphérique (plongeurs, travailleurs en tunnels pressurisés…).
- Températures extrêmes : exposition à des températures très basses (inférieures à 5°C) ou très élevées (supérieures à 30°C).
- Bruit : exposition à des niveaux de bruit dépassant les seuils réglementaires (81 dB(A) pendant 600 heures/an ou pic de 135 dB(C)).
⚠️ Important en 2026 : quatre facteurs de pénibilité supplémentaires (manutentions manuelles, postures pénibles, vibrations mécaniques, agents chimiques dangereux) ont été retirés du C2P lors de la réforme de 2017. Ces risques sont désormais pris en compte dans le dispositif distinct du suivi médical renforcé et peuvent ouvrir droit à des départs anticipés via le compte professionnel de prévention élargi. Renseignez-vous auprès de votre médecin du travail.
Explication du mécanisme d'acquisition de points
Les salariés exposés à ces risques acquièrent des points, crédités sur leur compte C2P. Le nombre de points dépend du niveau et de la durée d'exposition, ainsi que de l'année de naissance du salarié (système de majoration pour les salariés nés avant 1960, qui bénéficient d'un doublement des points).
En 2026, le barème d'acquisition est le suivant :
- 1 point pour une exposition à un seul facteur de risque sur l'année
- 2 points pour une exposition à plusieurs facteurs simultanément
- Le plafond est fixé à 100 points sur l'ensemble de la carrière (sauf pour les salariés nés avant 1960 qui bénéficient d'un plafond porté à 200 points grâce au doublement)
Ces points peuvent ensuite être utilisés pour :
- Financer des formations : pour accéder à des emplois moins exposés aux risques (10 points = 1 000 heures de formation).
- Réduire le temps de travail : passer à temps partiel tout en conservant son salaire (10 points = 1 trimestre de réduction à mi-temps).
- Bénéficier d'un départ anticipé à la retraite : en validant des trimestres de retraite supplémentaires (10 points = 1 trimestre de majoration de durée d'assurance, avec un maximum de 8 trimestres, soit 2 ans d'avance sur la retraite).
Focus sur les spécificités du C2P
Le compte pénibilité présente plusieurs particularités importantes :
- Caractère individuel et portable : il suit le salarié tout au long de sa carrière, même en cas de changement d'entreprise ou de secteur d'activité.
- Gestion par la CNAV via Mon Compte Formation : la Caisse nationale d'assurance vieillesse gère le dispositif. Les salariés peuvent consulter leurs points sur moncompteformation.gouv.fr et sur info-retraite.fr.
- Déclaration par l'employeur via la DSN : c'est à l'employeur de déclarer l'exposition de ses salariés aux risques professionnels dans la Déclaration Sociale Nominative. Une omission ou une erreur peut priver le salarié de ses droits.
- Vérification possible par le salarié : en cas d'erreur ou d'omission dans la déclaration, le salarié peut contester la situation auprès de sa caisse d'assurance retraite (CARSAT) dans un délai de 3 ans.
Pour une évaluation personnalisée de votre situation et connaître les démarches à suivre, n'hésitez pas à demander un devis gratuit et sans engagement pour votre compte pénibilité.
L'articulation du compte pénibilité avec l'épargne retraite : une stratégie pour optimiser sa fin de carrière
Le compte professionnel de prévention (C2P) offre des avantages indéniables pour les travailleurs exposés à des risques professionnels. Mais comment s'articule-t-il avec les dispositifs d'épargne retraite ? Il est important de comprendre les interactions possibles entre ces deux outils pour optimiser sa stratégie de fin de carrière.
Présentation des différents dispositifs d'épargne retraite en 2026
Il existe différents dispositifs d'épargne retraite :
- Le Plan Épargne Retraite (PER) : dispositif phare depuis la loi PACTE de 2019, il remplace les anciens PERP, PERCO et contrats Madelin. Il offre une grande flexibilité, une déduction fiscale des versements (jusqu'à ~37 094 € en 2026), et une sortie en capital à 100 % possible à la retraite. Plus de 10 millions de PER ont été ouverts en France.
- Le PER collectif (PERcol / PERECO) : mis en place par l'employeur, alimenté par la participation, l'intéressement et l'abondement. L'abondement est plafonné à 16 % du PASS (~7 419 € en 2026).
- Les contrats d'assurance-vie : support d'épargne polyvalent, avec une fiscalité avantageuse après 8 ans et un abattement de 152 500 € par bénéficiaire pour la transmission.
- Les régimes de retraite supplémentaire d'entreprise (PER obligatoire / article 39) : mis en place par certaines entreprises pour certaines catégories de personnel.
Analyse des interactions possibles entre le C2P et ces dispositifs
Le compte pénibilité peut interagir de plusieurs manières avec l'épargne retraite :
- Majoration de la durée d'assurance : les points acquis grâce au C2P peuvent être utilisés pour majorer la durée d'assurance (jusqu'à 8 trimestres supplémentaires), ce qui permet d'atteindre le taux plein plus tôt et de partir à la retraite avant 64 ans. Cette option est particulièrement stratégique depuis le relèvement de l'âge légal à 64 ans.
- Complémentarité avec le PER : un salarié qui utilise ses points C2P pour partir 2 ans plus tôt peut, en parallèle, avoir constitué une épargne sur un PER pour compenser la baisse de pension liée à un départ anticipé. Les deux dispositifs sont complémentaires et non exclusifs.
- Optimisation de la stratégie globale : combiner le départ anticipé via le C2P avec des rachats de trimestres via le PER (si versements volontaires déduits) permet d'optimiser à la fois la date de départ et le montant de la pension.
- Compatibilité avec les dispositifs de retraite supplémentaire : le C2P peut être cumulé avec les dispositifs de retraite supplémentaire mis en place par les entreprises, ce qui permet de bénéficier d'une retraite plus confortable.
Exemples concrets de situations en 2026
- Un salarié ayant acquis 80 points grâce au C2P (exposé au travail de nuit pendant 20 ans) peut les utiliser pour valider 8 trimestres supplémentaires, lui permettant de partir à 62 ans au lieu de 64 ans, à taux plein.
- Un autre salarié peut choisir d'utiliser 40 points pour 4 trimestres de départ anticipé, et les 40 points restants pour financer une formation de reconversion en fin de carrière afin d'accéder à un emploi moins pénible.
- Un salarié ayant un régime de retraite supplémentaire (PER obligatoire) dans son entreprise peut cumuler les avantages de ce régime avec ceux du C2P pour améliorer sa future pension et anticiper son départ.
Il est donc essentiel de bien comprendre les interactions entre le compte pénibilité et l'épargne retraite pour construire une stratégie cohérente et optimisée.
Avantages et limites du compte pénibilité : un dispositif perfectible mais essentiel
Le compte professionnel de prévention (C2P) représente une avancée majeure dans la reconnaissance de la pénibilité au travail. Cependant, il présente aussi certaines limites. Il est important d'en connaître les avantages et les inconvénients pour en tirer le meilleur parti.
Bénéfices pour les travailleurs : une reconnaissance et une compensation
- Reconnaissance de la pénibilité : le dispositif reconnaît officiellement la pénibilité de certains métiers et l'impact de ces risques sur la santé et la carrière des travailleurs.
- Départ anticipé à la retraite : depuis la réforme de 2023 qui a porté l'âge légal à 64 ans, la possibilité de partir jusqu'à 2 ans plus tôt grâce aux points C2P est un avantage considérable.
- Amélioration des droits à la retraite : les points acquis permettent de majorer la durée d'assurance (jusqu'à 8 trimestres) et de partir à la retraite plus tôt avec une pension à taux plein.
- Accès à la formation professionnelle : les points peuvent financer des formations (jusqu'à 1 000 heures avec 10 points), facilitant une reconversion professionnelle ou un changement de métier moins pénible.
- Passage à temps partiel compensé : possibilité de réduire son temps de travail en fin de carrière sans perte de salaire, grâce à l'utilisation des points.
Avantages pour les entreprises : une incitation à la prévention
- Incitations à la prévention : le dispositif encourage les entreprises à mettre en place des mesures de prévention pour réduire l'exposition de leurs salariés aux risques professionnels, limitant ainsi les coûts liés aux AT/MP (accidents du travail et maladies professionnelles).
- Valorisation de l'engagement social : en déclarant correctement l'exposition de leurs salariés et en les informant de leurs droits, les entreprises valorisent leur engagement social et leur politique RSE.
- Attractivité pour les salariés : le C2P peut constituer un élément d'attractivité pour les recrutements dans les métiers pénibles, en offrant des perspectives concrètes de départ anticipé ou de reconversion.
Limites et difficultés : des marges de progression
- Périmètre restreint à 6 facteurs : les 4 facteurs de pénibilité retirés en 2017 (manutentions manuelles, postures pénibles, vibrations, agents chimiques) ne sont pas couverts par le C2P, laissant de nombreux travailleurs pénibles sans compensation.
- Complexité du dispositif : les règles d'éligibilité, les seuils de déclenchement et les modalités de déclaration peuvent être complexes à appréhender pour les salariés et les employeurs.
- Manque d'information : selon plusieurs études, une majorité de salariés éligibles ne connaissent pas leurs droits C2P ou n'ont jamais consulté leur solde de points.
- Difficultés de déclaration : la déclaration via la DSN peut être source d'erreurs ou d'omissions, privant certains salariés de leurs droits acquis.
- Coût pour les entreprises : la mise en place de mesures de prévention et la gestion des déclarations représentent un coût, notamment pour les PME et les secteurs à forte pénibilité.
Pistes d'amélioration : simplifier et renforcer
- Simplification des démarches : rendre les procédures d'éligibilité, de déclaration et d'utilisation des points plus accessibles, notamment via des outils numériques améliorés.
- Renforcement de la communication : mieux informer les salariés et les employeurs sur le C2P, ses avantages et ses modalités de fonctionnement.
- Réintégration des 4 facteurs supprimés : plusieurs syndicats et associations réclament la réintégration des manutentions manuelles, postures pénibles, vibrations et agents chimiques dans le C2P.
- Adaptation aux évolutions du travail : prendre en compte les nouvelles formes de risques, notamment les risques psychosociaux (RPS), le travail sur écran intensif et les nouvelles contraintes liées au télétravail.
À retenir
- Le C2P (compte professionnel de prévention) couvre 6 facteurs de risques : travail de nuit, travail répétitif, équipes alternantes, milieu hyperbare, températures extrêmes et bruit.
- Depuis le 1er septembre 2023, les seuils ont été abaissés : travail de nuit à 100 nuits/an (contre 120) et équipes alternantes à 30 nuits/an (contre 50).
- Le barème est de 1 point par an pour 1 facteur et 2 points pour plusieurs facteurs simultanés, avec un plafond de 100 points sur la carrière.
- 10 points = 1 trimestre de retraite anticipée, jusqu'à un maximum de 8 trimestres (2 ans) de départ avant l'âge légal de 64 ans.
- Depuis la réforme des retraites de 2023 (âge légal à 64 ans), le C2P est un levier stratégique pour anticiper son départ jusqu'à 62 ans.
- Les points peuvent aussi financer des formations professionnelles (10 points = 1 000 heures) ou un passage à temps partiel sans perte de salaire.
- Le C2P est portable et individuel : il suit le salarié tout au long de sa carrière, consultable sur moncompteformation.gouv.fr et info-retraite.fr.
- C'est à l'employeur de déclarer l'exposition via la DSN ; en cas d'erreur, le salarié peut contester auprès de la CARSAT dans un délai de 3 ans.
- Le C2P est complémentaire du PER : partir plus tôt grâce aux points C2P peut être compensé par une épargne PER constituée en parallèle pour maintenir son niveau de revenu.
Les internautes recherchent aussi :loi madelin | rc pro la moins chère | gan assurance | portabilite mutuelle et reprise d activite | responsabilités professionnelles définition |
Découvrez le guide d'achat en Epargne retraite (PEE, PERCO)
-
PER, assurance vie ou immobilier locatif : quelle stratégie retraite pour un chef d’entreprise ?

-
PER ou assurance vie : le meilleur choix en 2026

-
Comment récupérer l'argent d'un plan épargne retraite ?
-
Retraite à l'étranger et épargne retraite individuelle : comment s'y préparer ?
-
PERP ou PER : lequel choisir pour sa retraite ?

-
Mise en place d’un PER collectif : combien ça coûte vraiment à l’entreprise ?

-
Optimiser son plafond d’épargne retraite non consommé

-
La loi PACTE pour l'épargne retraite

-
Comparateur plan épargne retraite individuel

-
Comment comptabiliser l’abondement d’un plan d’épargne retraite ?

-
Comment transférer un PER d’entreprise vers un PER individuel ?

-
Qu'est-ce que le plafond épargne retraite non utilisé ?

-
Comment fonctionne le plan epargne retraite individuel ?

-
Optimiser sa retraite : quand ouvrir un PER ?

-
Fiscalité de l'épargne retraite : comprendre pour mieux épargner

-
Déblocage PEE : guide complet pour récupérer votre épargne salariale

-
Retraite des professions libérales : les contrats Madelin
