Faites jusqu'à 30% d'économies ! Comparez !

L'assurance décennale pour menuiserie d’extérieur : fonctionnement et prix
-
 Guide
-
 Temps de lecture : 8 min
-
 Assurance décennale
Sommaire
L’assurance professionnelle BTP du menuisier couvre les risques liés à son activité, dont la responsabilité décennale lorsque ses travaux peuvent compromettre la solidité d’un ouvrage ou le rendre impropre à sa destination. Pour un couvreur ou un menuisier d’extérieur, elle doit être souscrite avant le début des travaux et adaptée précisément aux activités déclarées.
Ce qu’il faut retenir :
- La responsabilité décennale s’applique pendant dix ans à compter de la réception des travaux.
- La garantie concerne les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination.
- Les activités garanties doivent correspondre aux travaux réellement réalisés par l’entreprise.
- Le prix dépend notamment de l’activité, du chiffre d’affaires, de l’expérience, des antécédents et des garanties choisies.
- La souscription nécessite de décrire précisément l’entreprise, ses travaux et ses antécédents.
Pourquoi une assurance décennale est-elle obligatoire pour les couvreurs et menuisiers d’extérieur ?
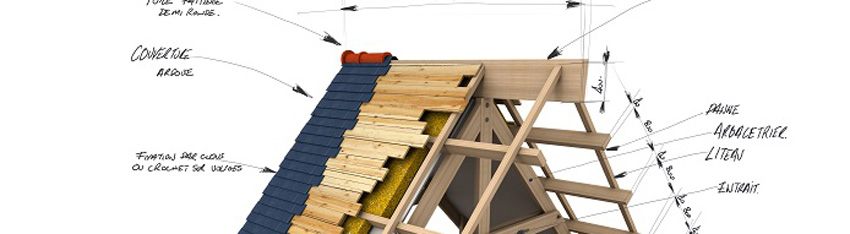
L’assurance décennale est obligatoire pour les professionnels dont les travaux relèvent de la responsabilité décennale, notamment les couvreurs et certains menuisiers d’extérieur. Elle protège le maître d’ouvrage lorsque, dans les dix ans suivant la réception, un dommage non apparent à cette date compromet la solidité de l’ouvrage ou le rend impropre à sa destination.
Le couvreur peut intervenir sur la toiture, l’étanchéité ou les éléments associés, tandis que le menuisier d’extérieur peut réaliser des travaux sur des fenêtres, portes, volets, bardages ou autres éléments selon l’activité déclarée. La couverture garantie construction dépend toutefois des travaux effectivement réalisés, des techniques employées et du contrat souscrit. Une activité non déclarée peut ne pas être couverte.
La décennale menuiserie s’inscrit dans la responsabilité civile professionnelle du constructeur. Elle concerne les travaux neufs comme les travaux de rénovation lorsqu’ils relèvent du régime de responsabilité prévu par le Code civil. L’attestation d’assurance doit pouvoir être présentée au client avant l’ouverture du chantier.
Quelle assurance pour sécuriser vos travaux de menuiserie extérieure ?
Décrivez votre activité et vos travaux afin de recevoir des propositions adaptées au périmètre de votre entreprise.
Demandez votre devis décennalQuels dommages la garantie décennale menuiserie extérieure couvre-t-elle ?
La garantie décennale menuiserie extérieure couvre les dommages qui compromettent la solidité de l’ouvrage ou qui, en affectant un élément constitutif ou d’équipement, le rendent impropre à sa destination. Elle ne prend donc pas automatiquement en charge chaque défaut esthétique, panne ou malfaçon constaté pendant les dix ans.
Pour un menuisier, la garantie décennale menuiserie extérieure peut être mobilisée lorsque la défaillance d’un élément posé provoque un désordre suffisamment grave au regard de l’usage prévu du bâtiment. L’analyse porte notamment sur la nature du dommage, sa date d’apparition, son caractère non apparent lors de la réception et le lien avec les travaux réalisés.
- Une mauvaise étanchéité de la toiture entraînant des infiltrations d’eau dans les plafonds peut relever de la garantie lorsque le dommage compromet la solidité de l’ouvrage ou le rend impropre à sa destination.
- Des fissures dans un avant-toit doivent être examinées selon leur gravité et leurs conséquences sur l’ouvrage.
- Des bandeaux en bois vermoulus ne relèvent pas automatiquement de la garantie décennale : leur prise en charge dépend de l’atteinte portée à la solidité ou à la destination du bâtiment.
Situation : une infiltration liée à une mauvaise étanchéité de toiture dégrade progressivement les plafonds. Si le désordre compromet la solidité du bâtiment ou le rend impropre à sa destination, il peut relever de la responsabilité décennale, sous réserve de l’examen du sinistre et des conditions du contrat.
Quelles activités déclarer dans une assurance professionnelle de menuiserie ?
Une assurance professionnelle menuiserie doit reprendre les activités réellement exercées par l’entreprise. Le menuisier doit décrire les matériaux, les ouvrages posés, les techniques utilisées et, le cas échéant, les travaux complémentaires comme le bardage, l’isolation ou l’étanchéité. L’assureur évalue ensuite le risque et précise les activités garanties dans le contrat.
Cette déclaration est déterminante pour l’assurance menuisier et pour la garantie décennale menuisier. Une entreprise qui réalise des travaux différents de ceux indiqués dans son contrat peut rencontrer des difficultés au moment de l’indemnisation. Le devis d’assurance doit donc être établi à partir d’un descriptif précis plutôt que d’une appellation générale comme « menuiserie ».
Comment souscrire une assurance décennale pour menuisier ou couvreur ?
Pour souscrire une assurance décennale, l’entreprise doit présenter son activité, son expérience, son chiffre d’affaires, ses effectifs, ses antécédents de sinistres et les travaux qu’elle souhaite garantir. L’assureur ou l’intermédiaire compare ces informations avec les garanties demandées et transmet une proposition précisant les limites, franchises, exclusions et montant de la prime.
- Décrire les activités de menuiserie extérieure ou de couverture, les procédés utilisés et la part de chaque activité dans le chiffre d’affaires.
- Préparer les informations sur la forme juridique, la date de création, les qualifications, l’expérience professionnelle, les salariés et le chiffre d’affaires prévisionnel ou réalisé.
- Fournir, lorsque cela est demandé, les attestations antérieures, l’historique des sinistres et les justificatifs de qualification ou d’expérience.
- Comparer les propositions à garanties équivalentes, en vérifiant les activités mentionnées, les plafonds, les franchises, les exclusions et la date de prise d’effet.
- Obtenir l’attestation d’assurance avant le démarrage des travaux et la remettre au client dans les conditions prévues par la réglementation.
Une demande de devis doit distinguer la décennale menuisier, la décennale couvreur et les éventuelles garanties complémentaires. Cette méthode permet de vérifier que la responsabilité professionnelle de l’entreprise correspond réellement à son activité et à ses chantiers.
Envie de comparer les offres ?
Comparez plusieurs devis de professionnels pour choisir la solution qui correspond à votre besoin.
Comparez les devisQuelle différence entre un auto-entrepreneur et une entreprise classique ?
Un auto-entrepreneur, juridiquement soumis au régime de la micro-entreprise, doit respecter la même obligation de responsabilité décennale lorsqu’il réalise des travaux concernés. La différence porte surtout sur le fonctionnement de l’entreprise, le niveau de chiffre d’affaires, les justificatifs disponibles et l’appréciation du risque par l’assureur, et non sur une exonération de garantie.
Pour une micro-entreprise, le chiffre d’affaires prévisionnel, l’activité exacte, l’expérience du dirigeant et l’absence ou la présence d’antécédents peuvent influencer la proposition. Une société employant plusieurs salariés peut présenter une exposition différente, notamment en raison du volume de travaux et de la répartition des activités. Dans les deux cas, l’assurance entreprise menuiserie doit couvrir les opérations réellement réalisées.
Le statut juridique ne suffit donc pas à déterminer le prix. La comparaison doit porter sur un périmètre identique de garanties et sur les mêmes activités déclarées, faute de quoi deux cotisations ne sont pas réellement comparables.
Quelles sont les conséquences d’un couvreur sans assurance décennale ?
Un couvreur sans assurance décennale alors qu’il y est légalement soumis s’expose aux conséquences attachées au non-respect de cette obligation et à une responsabilité financière directe en cas de dommage relevant de la décennale. Le client peut également demander les justificatifs d’assurance et refuser de confier le chantier à une entreprise qui ne peut pas démontrer sa couverture.
En l’absence d’assurance, l’entreprise doit potentiellement financer elle-même l’indemnisation et les réparations dues au titre de sa responsabilité. La situation peut donc affecter sa trésorerie pendant plusieurs années, puisque la responsabilité décennale s’apprécie sur dix ans à compter de la réception des travaux. La souscription ne dispense pas le professionnel de respecter les règles techniques applicables ni de déclarer correctement ses activités.
Combien coûte l’assurance décennale pour un couvreur ou un menuisier ?
Le prix de l’assurance décennale dépend du profil de l’entreprise, de l’activité déclarée, de l’étendue des garanties, du chiffre d’affaires, de l’expérience, des antécédents de sinistres et de l’appréciation du risque par l’assureur. Aucun tarif annuel ne peut être généralisé sans connaître ces éléments et les conditions exactes du contrat.
Les tarifs pratiqués par les assureurs peuvent donc varier sensiblement entre une activité de menuiserie extérieure et une activité de couverture-zinguerie. Les montants ci-dessous sont des repères commerciaux indicatifs issus de l’article d’origine, et non des tarifs de référence actuels : ils doivent être vérifiés dans le cadre d’un devis personnalisé.
| Profil présenté | Chiffre d’affaires indiqué | Repère tarifaire d’origine | Réserve à prendre en compte |
|---|---|---|---|
| Artisan menuiserie extérieure en nom propre ou EIRL en création | 32 600 € prévisionnels | À partir de 1 000 €/an | Montant non généralisable sans étude du risque |
| SARL de menuiserie extérieure en création, un gérant et deux salariés | 250 000 € | À partir de 2 200 €/an | Activités, garanties et conditions à vérifier |
| SARL de menuiserie extérieure avec deux salariés et un sinistre indiqué | 250 000 € | À partir de 2 000 €/an | Historique et contrat déterminants |
| Artisan couvreur-zingueur en nom propre ou EIRL en création | 80 000 € prévisionnels | À partir de 1 500 €/an | Montant à confirmer par devis |
| SARL de couverture en création, un gérant et deux salariés | 250 000 € | À partir de 3 000 €/an | Risque et garanties à examiner |
| SARL de couverture avec deux salariés et un sinistre indiqué | 250 000 € | À partir de 2 800 €/an | Montant non confirmé sans proposition |
Ces repères ne permettent pas de déduire le prix d’une assurance professionnelle BTP menuisier ou d’une assurance décennale couvreur zingueur pour une entreprise donnée. Il faut demander plusieurs propositions en conservant le même périmètre d’activité, les mêmes montants assurés et les mêmes franchises.
Que vérifier dans le contrat avant le début des travaux ?
Avant de commencer un chantier, le professionnel doit vérifier que l’attestation et le contrat mentionnent la bonne entreprise, la période de validité, les activités garanties et la nature des travaux concernés. Il doit aussi examiner les franchises, les plafonds d’indemnisation, les exclusions et les conditions de déclaration d’un sinistre.
La garantie décennale menuiserie extérieure ne remplace pas nécessairement les autres protections utiles à l’entreprise. Selon l’activité, une responsabilité civile professionnelle peut couvrir certains dommages causés à des tiers pendant l’intervention, tandis que des garanties portant sur les biens, les véhicules ou les équipements peuvent répondre à d’autres risques. Chaque garantie doit être distinguée de la responsabilité décennale.
Quelles questions se poser avant de choisir une assurance menuisier ?
Le choix doit commencer par une vérification des activités couvertes, puis par une comparaison des garanties et des exclusions. Le professionnel doit également s’assurer que la date de prise d’effet correspond au début des travaux et que les documents remis au client sont cohérents avec le contrat.
Consultez également notre foire aux questions pour approfondir les conditions liées à l’assurance décennale.
Prêt à passer à l’étape suivante ?
Faites votre demande de devis pour obtenir des propositions adaptées à votre projet.
Demandez vos devisDécouvrez le guide d'achat en Assurance décennale
-
Garantie décennale pompe à chaleur : devis et prix 2025
-
La décennale pour travaux d’aménagement d’intérieur
-
Assurance décennale géomètre 2026 : sécurisez vos projets
-
L’assurance décennale est-elle valable à l’étranger ? Travaux en France pour clients internationaux
-
Qu'est ce que la garantie décennale travaux d'étanchéité ? (toit, terrasse, façade)
-
Maçons : tout sur l'assurance décennale obligatoire
-
La garantie décennale plomberie : fonctionnement et prix
-
Loi relative à l'artisanat : quels changements ?
-
Faut-il de l’expérience dans le BTP pour avoir une assurance décennale ?
-
Assurance décennale des bureaux d’études : obligations et tarifs
-
Assurance décennale paysagiste : obligations et garanties
-
Assurance décennale auto-entrepreneur : obligation et prix
-
Assurance décennale carrelage : prix, garanties et obligations
-
Assurance décennale électricien : prix, garanties et obligations